Comercio: tarjetas, bancos e impuestos, cuánto queda de una venta de $100.000

Crédito, débito, transferencia o efectivo: las comisiones, retenciones y demoras modifican cuánto recibe el vendedor. Por qué algunos negocios manejan hasta cuatro precios y qué establece la ley.
Economía25 de septiembre de 2026SNSN
Pago con tarjeta alimentos endeudados deudas

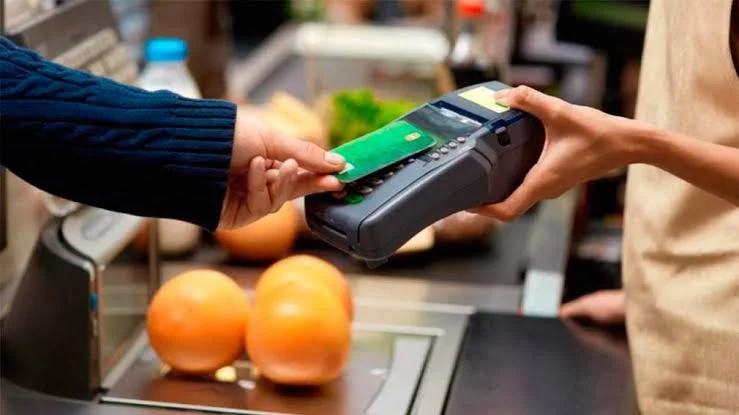
(Alta Gracia; SN).- El cliente compra un producto por $100.000, acerca la tarjeta y se retira. Para el comercio, sin embargo, la operación recién comienza: el monto que figura en el comprobante no es necesariamente el dinero que finalmente tendrá disponible.

Primero aparece el arancel del sistema de cobro. Luego se suma el IVA sobre ese servicio, las posibles retenciones impositivas, el costo de mantener una cuenta bancaria y una terminal, el impuesto a los débitos y créditos y, en algunos casos, varios días de espera hasta recibir el dinero.

Esta cadena ayuda a explicar una escena cada vez más habitual: un producto puede tener un precio en efectivo, otro por transferencia, uno con débito y un cuarto valor si se paga con crédito o en cuotas.

Centro - lluvia - Clima - Alta GraciaAlta Gracia: el comercio no registró un solo mes de crecimiento en lo que va de 2026

La primera quita: el servicio de la tarjeta

Los aranceles cambian según la empresa procesadora, el contrato firmado, el tipo de tarjeta y el plazo de acreditación.

Tomando como referencia las tarifas publicadas por Payway, una venta con débito puede tener un arancel cercano al 1% más IVA. En una operación de $100.000, el costo alcanza aproximadamente los $1.210, por lo que el comercio recibe inicialmente unos $98.790.

Si el cliente utiliza una tarjeta de crédito en un solo pago, el arancel puede llegar al 1,8% más IVA. En ese caso, el descuento ronda los $2.178 y quedan alrededor de $97.822 antes de aplicar otras retenciones o costos.

Las cifras pueden variar entre proveedores y comercios. Tampoco incluyen el costo de financiar cuotas ni el cargo adicional que puede aplicarse cuando el vendedor solicita recibir anticipadamente el dinero.

Cobrar ahora también cuesta

Una venta con tarjeta de crédito no siempre se acredita inmediatamente. Para los pequeños comercios, el plazo puede extenderse durante varios días hábiles.

Ese tiempo también representa un costo. Mientras espera el depósito, el vendedor debe reponer la mercadería, pagar a sus proveedores, afrontar salarios y mantener abierto el negocio.

Las empresas ofrecen servicios para adelantar el cobro, pero esa posibilidad suele implicar otro descuento. El comerciante debe elegir entonces entre esperar o resignar una parte mayor de la venta para acceder antes al dinero.

En un contexto inflacionario, recibir hoy o dentro de varios días tampoco significa lo mismo. El precio del producto puede cambiar antes de que el comercio tenga disponible el dinero de la operación.

La cuenta bancaria y el impuesto al cheque

Cuando la liquidación ingresa a una cuenta bancaria alcanzada por el denominado “impuesto al cheque”, puede aplicarse una alícuota de hasta el 0,6% sobre la acreditación.

Si luego el comerciante utiliza ese dinero para pagar a un proveedor mediante un débito bancario, puede aparecer nuevamente otro 0,6%. En una operación de $100.000, el movimiento completo podría representar alrededor de $1.200 adicionales, siempre que la cuenta no tenga una exención o un tratamiento especial.

Una parte de este impuesto puede utilizarse como pago a cuenta de otros tributos, dependiendo de la categoría y situación fiscal del contribuyente. Sin embargo, en el momento del movimiento bancario el dinero igualmente deja de estar disponible.

A esto se agrega el mantenimiento de la cuenta corriente, el paquete bancario y la terminal utilizada para cobrar. Esos cargos no aparecen necesariamente en cada operación, pero se pagan todos los meses y terminan formando parte del costo del negocio.

Algunas entidades ofrecen bonificaciones durante los primeros meses. Cuando finaliza la promoción, comienzan a debitar los gastos de mantenimiento establecidos en cada contrato.

Las retenciones que aparecen en la liquidación

Los comerciantes también pueden encontrar retenciones de Ingresos Brutos dentro de la liquidación de sus ventas con tarjeta.

El sistema SIRTAC aplica esas retenciones sobre operaciones cobradas mediante tarjetas y medios digitales. El porcentaje no es igual para todos: depende de la provincia, la actividad declarada y la situación fiscal del contribuyente.

No se trata necesariamente de un impuesto adicional, ya que luego puede computarse al momento de presentar la declaración correspondiente. Para el comerciante, sin embargo, representa menos efectivo disponible en el día.

El problema se agrava cuando las retenciones superan el impuesto que finalmente correspondía pagar. En esos casos se generan saldos a favor que pertenecen al contribuyente, pero que pueden quedar inmovilizados durante meses.

Los $100.000 tampoco son ganancia

El monto de una venta incluye además los impuestos propios de la actividad. Si el producto está alcanzado por una alícuota de IVA del 21%, dentro de un precio final de $100.000 hay aproximadamente $17.355 de IVA.

Eso no significa que el comercio deba entregar automáticamente esa cifra completa, porque puede descontar el crédito fiscal generado al comprar la mercadería. Pero sí demuestra que facturación no es lo mismo que ganancia.

Del dinero restante todavía deben salir el costo del producto, el alquiler, la energía eléctrica, los salarios, las cargas laborales, los impuestos provinciales y municipales, el contador y los demás gastos necesarios para mantener abierto el local.

La realidad de Alta Gracia

La discusión tiene un peso especial en Alta Gracia, donde el comercio atraviesa una caída sostenida de las ventas. Un relevamiento difundido por Sumario mostró que la actividad local no registró un solo mes de crecimiento durante 2026 y que la mitad de los comerciantes consultados vendió menos durante agosto.

En ese escenario, absorber todos los costos financieros reduce todavía más el margen de ganancia. Pero trasladarlos al precio puede provocar que el cliente abandone la compra.

Por eso proliferan los descuentos por efectivo o transferencia. El comerciante intenta recibir una proporción mayor del precio y disponer inmediatamente del dinero para reponer mercadería.

El pago en efectivo no implica que la operación pueda realizarse sin comprobante. Todas las ventas deben facturarse, independientemente del medio utilizado.

Un precio y hasta cuatro valores

La legislación establece que el precio debe ser el mismo para una operación en efectivo, con débito, con crédito en un solo pago o mediante otro medio electrónico. El comercio tampoco debería sumar un recargo al momento de pasar la tarjeta.

Las compras financiadas en cuotas sí pueden tener otro costo, siempre que se informe claramente el valor final y las condiciones de financiación.

La norma busca proteger al consumidor y evitar precios sorpresivos en la caja. Pero la realidad económica expone la otra cara: aunque el cliente siempre pague $100.000, el comercio recibe montos diferentes según el medio utilizado.

Entre aranceles, IVA sobre las comisiones, retenciones, mantenimiento, impuestos bancarios y demoras en la acreditación, cada forma de pago tiene un costo distinto. Esa es la cuenta que no aparece en la vidriera, pero que termina influyendo sobre todos los precios.

Te puede interesar
Lo más visto
Suscríbete al newsletter para recibir periódicamente las novedades en tu email