

(Buenos Aires; SN).- Para numerosas familias, refinanciar una deuda dejó de ser la salida y apenas se convirtió en una forma de postergar el próximo incumplimiento. En algunos bancos estiman que cerca del 30% de los clientes que accedieron a un nuevo plan de pagos volvió a caer en mora.
La reincidencia encendió una nueva alarma dentro del sistema financiero. Las entidades esperaban que los acuerdos permitieran comenzar a normalizar sus carteras, pero una parte de los deudores tampoco pudo afrontar las cuotas renegociadas.
El problema se explica, principalmente, por la pérdida de capacidad de pago de los hogares. Cuando los ingresos no alcanzan para cubrir los gastos cotidianos y las cuotas acumuladas, extender los plazos o reducir momentáneamente el pago mensual no siempre resuelve el endeudamiento de fondo.

La mora familiar más que se duplicó
El último informe disponible del Banco Central confirmó que la morosidad de las financiaciones otorgadas a las familias llegó al 12,9% en julio, frente al 12,8% registrado en junio. Un año antes, ese indicador se ubicaba en el 5,6%, por lo que la proporción más que se duplicó en apenas doce meses.
En el conjunto del sector privado, que incluye también los préstamos a empresas, la irregularidad alcanzó el 7,7%. Si bien el organismo señaló una desaceleración en el crecimiento de la cartera morosa, la recaída de quienes ya habían refinanciado sus compromisos vuelve a poner en duda una pronta estabilización.
Otro indicador observado por las entidades es la denominada mora temprana, que comprende atrasos inferiores a los 90 días. Luego de superar los seis puntos en noviembre de 2025, se ubicó alrededor de cuatro puntos en julio. Esa baja había generado expectativas de mejora para finales de este año, aunque la reincidencia complica el panorama.
Del banco a los créditos más caros
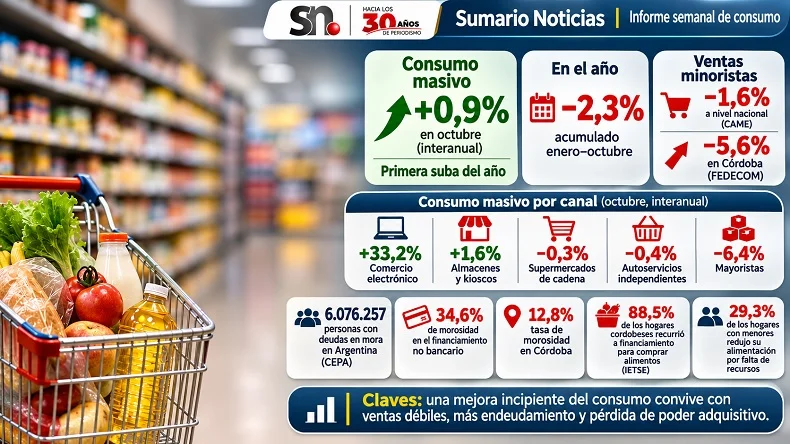
La situación es todavía más delicada fuera del sistema bancario. Estimaciones privadas ubican la morosidad de los créditos otorgados por financieras y plataformas digitales entre el 25% y el 30%, dependiendo de la empresa.
Muchos usuarios recurren a esas alternativas después de perder el acceso al financiamiento bancario. El problema es que suelen encontrarse con costos más elevados, plazos más cortos y condiciones que pueden agravar el sobreendeudamiento.
En agosto, el crédito no bancario creció un 1,5% mensual en términos reales y alcanzó un volumen de $16,3 billones. Durante el mismo período, el financiamiento bancario se contrajo un 0,8%.
El deterioro también termina afectando a quienes todavía conservan capacidad de pago. Frente al aumento del riesgo de incobrabilidad, bancos y financieras suelen reducir los montos disponibles, exigir mayores requisitos o endurecer las condiciones de los préstamos.
De esta manera se forma un círculo difícil de romper: las familias necesitan crédito para sostener sus gastos, acceden a financiamiento cada vez más caro y luego deben renegociar deudas que, en muchos casos, tampoco consiguen pagar.
El debate llegará al Congreso
El endeudamiento familiar será uno de los temas que la oposición intentará llevar al recinto de la Cámara de Diputados el próximo 15 de octubre. Entre las iniciativas presentadas se encuentran proyectos para declarar la emergencia crediticia, establecer límites a las tasas y crear mecanismos de regularización para los hogares sobreendeudados.
El oficialismo, en cambio, impulsa medidas centradas en transparentar el costo financiero total de los créditos y fortalecer la educación financiera, sin avanzar con topes a las tasas.
Mientras el Congreso discute las posibles respuestas, los datos muestran que el problema ya no se limita a quienes dejaron de pagar por primera vez. Ahora también alcanza a quienes buscaron una salida, refinanciaron sus compromisos y volvieron a incumplir porque sus ingresos continúan sin alcanzar.


Córdoba: entre las seis provincias con máxima transparencia fiscal, según un ranking nacional

Transparencia fiscal: ¿en qué puesto quedó Córdoba en el ranking de las provincias?

Córdoba: Llaryora baja impuestos, refuerza la asistencia social y restringe la obra pública

Córdoba: detrás de las estadísticas del Indec hay una pobreza que sigue sin medirse

Argentina: de Cristina Kirchner a Milei, cuatro gobiernos y una apuesta que puede fracasar


SIDE: Milei volvió a engrosar por decreto la caja de los espías con otros $6.157 millones

Río Anisacate: reclaman explicaciones antes de modificar casi 15 kilómetros del cauce

Temporal: inundaciones y destrozos movilizan un amplio operativo de ayuda provincial

Córdoba: Llaryora anunció el boleto policial durante el aniversario de la fuerza provincial